事業者と適応の概論
本ページは、自社における気候変動影響への適応策を検討するご担当者の方に向けて、事業者における気候変動適応の必要性や対策手法についてご案内します。
気候変動は、自社からバリューチェーン全体まで、様々な事業活動に影響を及ぼしています。
世界の平均気温は、1850年~1900年平均と2011年~2020年平均を比較すると、すでに1.09℃上昇しています。この気温上昇に伴い、大雨や猛暑、台風などの極端な気象現象の頻発・激甚化が進み、さまざまな分野で影響が生じており、企業における事業活動にも及んでいます。
- 大雨による自社施設の浸水
- 猛暑による従業員の熱中症発生
- 農作物の不作による原材料調達リスクの発生
- 自然災害による交通・物流の停滞・遅延
- 取引先やサプライヤーの被災によるサプライチェーン寸断
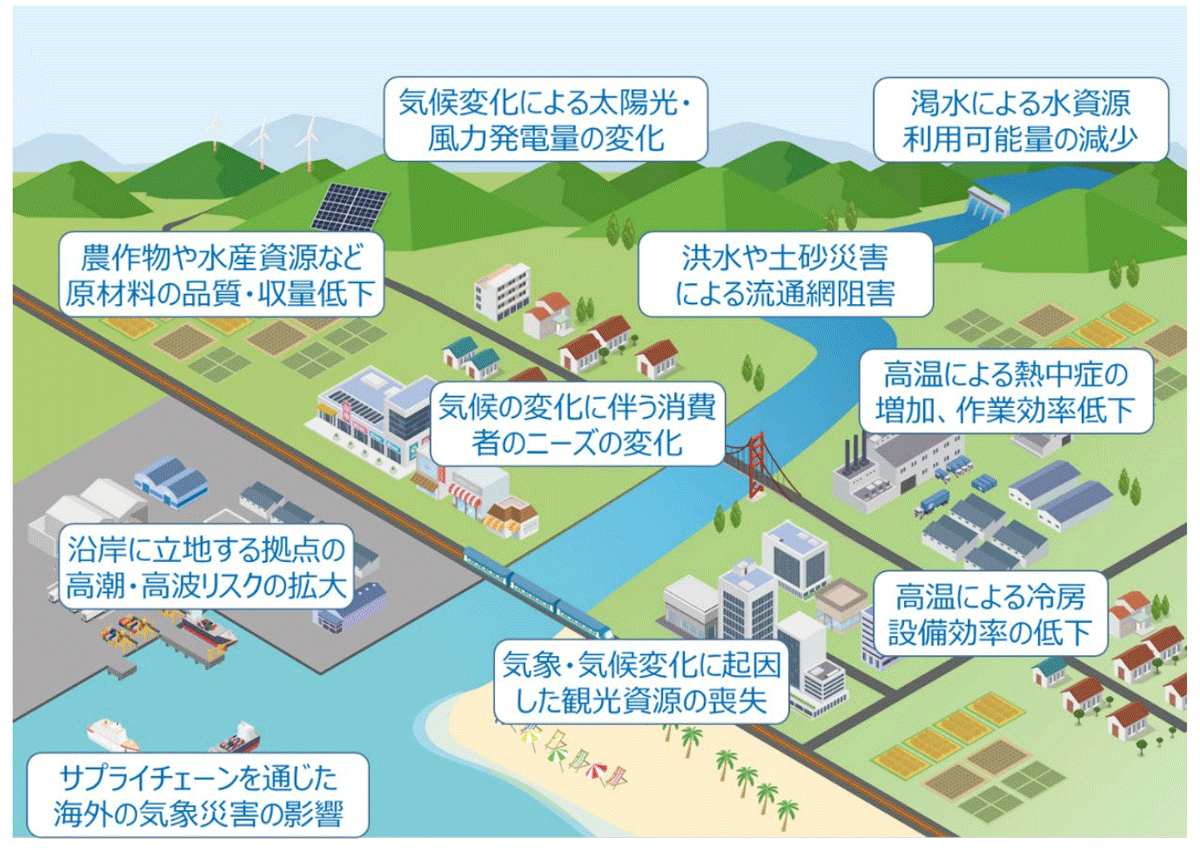
(出典:環境省「改訂版 民間企業の気候変動適応ガイド」)
国内外を問わず、実際の気象災害等が企業活動の停止や制約となっています。自社への直接的な影響にとどまらず原材料調達から製造、物流、販売に至るサプライチェーンやインフラへの影響など事業活動全体に影響が及んだ例もあります。
| 災害種別 | 事例 | 被害・影響の概要 |
|---|---|---|
| 河川氾濫・土砂災害 | 2020年 令和2年7月豪雨 | 高速道路・鉄道網が被災し、広域で物流・交通インフラが寸断 |
| 雪害 | 2022年 大雪 | 福島県、山形県、新潟県を中心とした大雪により、航空機の欠航が360便超、鉄道の運転見合わせ3事業者7路線、新潟の国道では断続的な車両の立ち往生が発生。32.7kmが通行止めとなり、全面的な通行止め解除に約29時間を要した。 |
| 風水害 | 2020年 台風14号 | 水道や電力等のライフライン、道路や鉄道等の交通インフラ等に被害発生。特に強風による電柱や電線の損傷により鹿児島県で最大約12万9千戸、宮崎県で最大約11万5千戸等の停電が発生。 |
| 干ばつ | 2023-2024年 パナマ運河の干ばつ | 干ばつにより運河通行が制限。米国産とうもろこし及び大豆などで迂回による航海日数の増加・コスト増、遅延などや運賃の上昇 |
| 高温 | 2024年 記録的猛暑 | 職場での熱中症による死傷者が過去最多(全国1,257人) |
(出典:国土交通省 令和5年1月23日 「大雪に対する国土交通省緊急発表」、国土交通省 令和4年12月27日16:00現在「12月22日からの大雪への対応について(第9報)」、内閣府「令和5年版 防災白書|特集2 第3章 令和4年台風第14号による災害 」、厚生労働省「2024 年(令和6年) 職場における熱中症による死傷災害の発生状況(確定値)」、JIRCAS 「パナマ運河の低水量はエルニーニョ現象が原因」、農水省(2023)「食糧安全保障月報(第30号)」を元に作成)
気候リスク対応は重要な経営課題
世界全体で気候リスクが高まる中、企業には緩和と適応、両面の対応が求められています。
気候リスクへの対応は、単なる「環境対策」ではなく、事業の持続可能性とレジリエンスを支える重要な経営課題として位置づける必要性が高まっています。
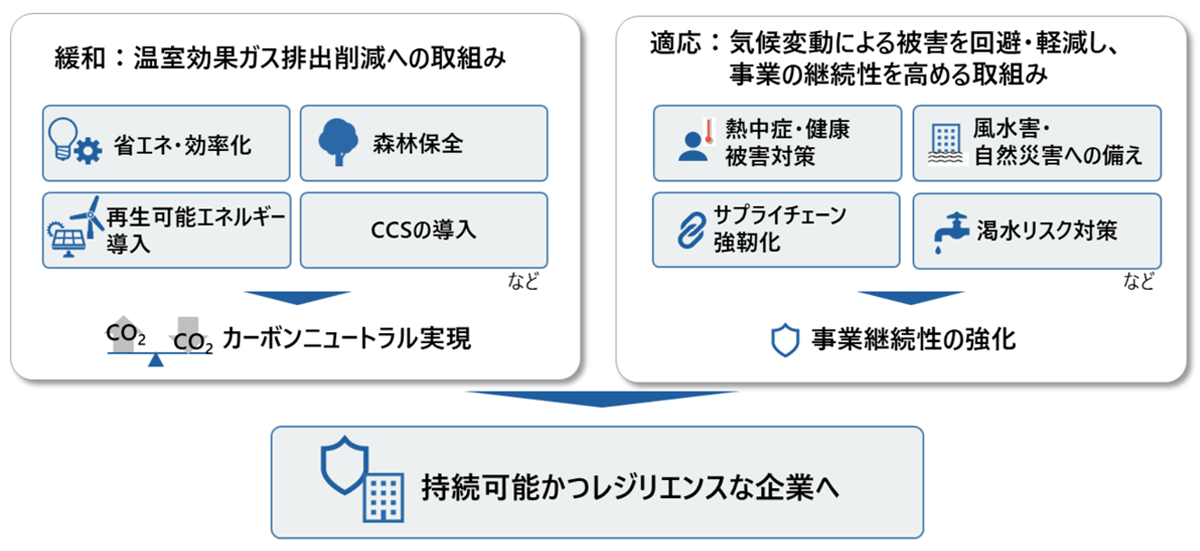
事業活動における気候変動適応
企業の気候変動適応とは、事業活動に影響するリスクと機会を認識し、事業戦略に反映させる取組のことです。これにより、影響の軽減・回避による強靭な経営基盤の構築、ステークホルダーからの信頼獲得、新たなビジネス機会創出等を通じて企業価値を高めることができます。
気候変動影響の把握とリスク管理(適応策)
気候変動による様々な影響に対し、事業活動を持続・発展させていくためには、まず、現在および将来の気候変動を把握することが重要です。その上で、気候変動影響によって想定されるリスク(被害・損失)を幅広く認識し、自社の長期目標や事業戦略を見直しながら、リスクを回避・軽減する取組をすすめることが重要です。
| 具体的な影響例 | 主な適応策の例 |
|---|---|
| 浸水による生産機能の停止 |
|
| 異常高温による従業員の熱中症 |
|
| 気温の変化による主要製品の売上減少 |
|
| 降水パターン変化による水資源不足 |
|
(出典:環境省「改訂版 民間企業の気候変動適応ガイド」を元に作成)
また、気候変動が事業活動に与える影響は、業種や提供する商品・サービスによって大きく異なります。
A-PLATに掲載されている業種別インフォグラフィックでは、想定される影響や適応策の例を分かりやすく確認できます。
気候変動適応を戦略的に検討
気候変動は、すべての企業に影響を及ぼすため、適応策の検討・実施による影響の回避・軽減が必要となります。一方で、戦略的に適応策に取り組むことで、企業の持続可能性の向上、新たなビジネスチャンス(機会)にもなり得ます。
ここでは、3つの戦略について示します。
- 気候リスクに対する柔軟で強靭な経営基盤の構築
- ステークホルダーからの信頼獲得による競争力拡大
- 自社の製品・サービスを適応ビジネスとして展開
①気候リスクに対する柔軟で強靭な経営基盤の構築
適応策に取組むことで、以下の効果が期待できます。
- 将来の損失の最小化
- 事業継続性・信頼性の向上
- 気候リスクに対して柔軟かつ強靭( レジリエンス レジリエンス(強靱性) Resilience 本報告書において、適応、学習及び変革のための能力を維持しつつ、本質的な機能、アイデンティティ及び構造を維持する形で対応又は再編することで、ハザードの現象又は傾向、もしくは混乱に対処する社会システム、経済システム及び生態系の能力と定義される。レジリエンスは、適応、学習及び/又は変革のためにそのような能力を維持したとき、正の特性である。 出典:「政策決定者向け要約」環境省による確定訳(2023年6月) )な経営基盤の構築
BCP策定による水害対策の事例

原材料調達リスク回避の事例
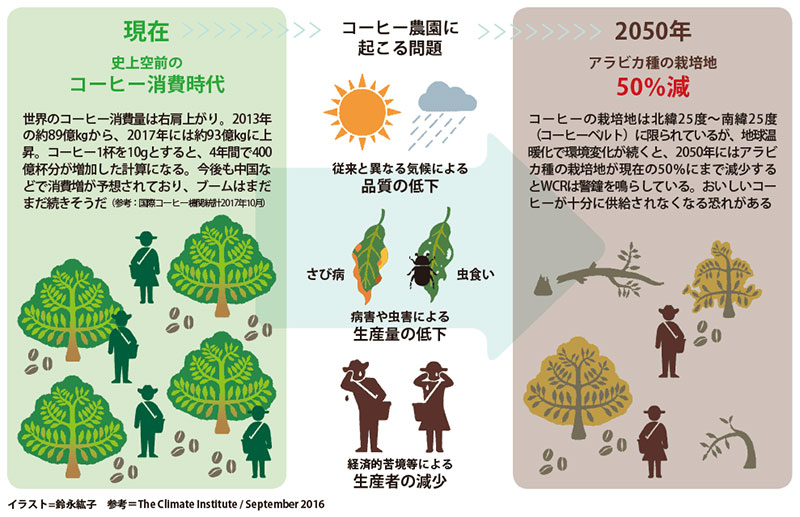
従業員の熱中症対策の事例

②ステークホルダーからの信頼獲得による競争力拡大
気候変動は社会全体の共通課題です。気象災害発生時や適応策実施時において、サプライヤーや事業を行う地域の自治体との連携は、情報や技術・資源の共有というメリットとともに、それぞれとの信頼構築および強靭なサプライチェーンの構築につながることが期待できます。
サプライヤー支援の事例

地域自治体との連携の事例

地域自治体との連携の事例

また、TCFD提言に基づく気候関連の情報開示が大企業を中心に進展しています。気候変動リスクの評価や適応策を公表することは、ステークホルダーへの透明性確保と信頼向上につながります。
TCFDの概要や開示事例は、次ページ「気候リスクに関する情報開示」にて紹介します。
③自社の製品・サービスを「適応ビジネス」として展開
気候変動は、事業活動に影響を与えるリスクとなりますが、市民や企業の適応に役立つ製品やサービスを提供する新たな市場の拡大という機会(ビジネスチャンス)にもつながります。
適応ビジネスとは、「気候変動への適応をビジネス機会と捉え、他者(自治体・企業・個人など)の適応を支援する製品やサービスを展開する」ことをいいます。新規開発に限らず、既存製品・サービスを適応ビジネスに活用する事例も多く見られます。
A-PLATでは適応ビジネスの事例を数多く掲載しています。他社事例の把握や、自社のビジネスの参考として活用ください。
以下に、気象災害の被害の防止・回避に資する適応ビジネス関連製品・サービスの事例を2つ紹介します。
気象災害の被害の防止・回避の事例

サプライヤー支援の事例

気候リスクに関する情報開示
ステークホルダーからの要請などを背景に、気候リスクに関する情報開示が求められています。TCFD提言等に基づく情報開示によって、経営戦略の高度化や競争力強化につながります。情報開示は、実質的に義務化されている東証プライム企業のみならず、サプライチェーン全体への対応要請も見込まれています。
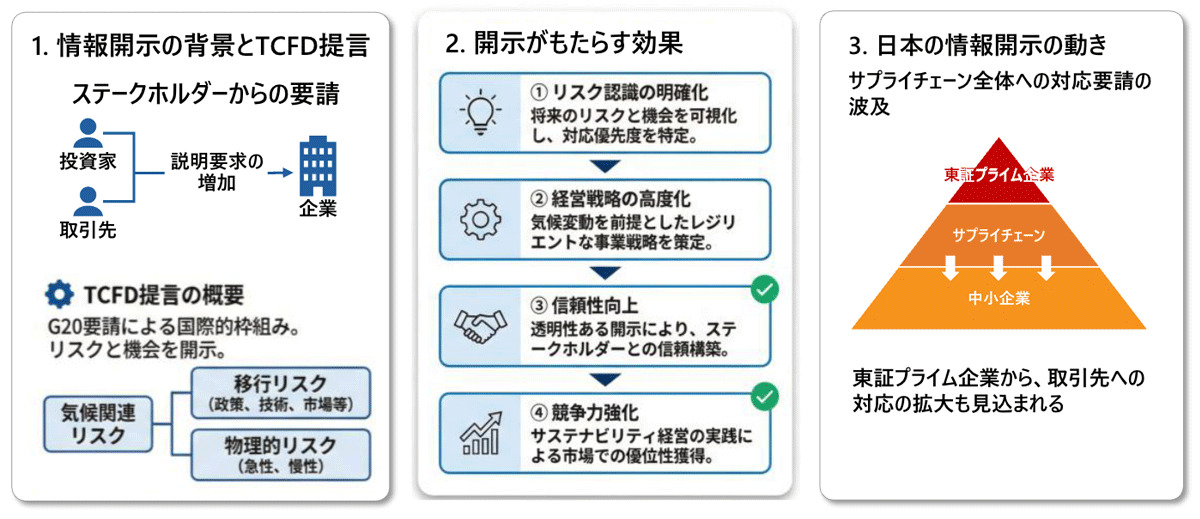
気候リスクの情報開示が求められる理由
近年、異常気象などによる被害の増加や危機感の高まりを背景に、気候変動に関するリスクは世界経済における最重要リスクの一つとして認識されています。
こうした中で、投資家、金融機関、取引先などのステークホルダーから、「企業が気候変動リスクをどう認識し、どう対応しているのか」を分かりやすく説明することが求められるようになっています。
情報開示の枠組み
TCFD提言は、気候変動関連のリスクと機会に関する情報開示に向けた枠組みです。G20の要請を受けたFSB(金融安定理事会)が設置したタスクフォースが2017年にTCFD提言を策定しました。
2023年にTCFDの役割は、ISSBに引き継がれ気候関連の開示枠組みはISSBが策定したIFRS S2に取り込まれました。さらに、日本国内ではISSB基準に基づく形でSSBJ基準が新たに策定・公表されました。
SSBJ基準に基づく情報開示は、プライム市場上場企業を対象に2027年3月期から段階的に義務化されます。
開示におけるリスク区分と中核要素
気候リスクにおける情報開示では、移行リスクと物理的リスクの2つに分けて整理しています。
| 区分 | 概要 |
|---|---|
| 移行リスク | 脱炭素経済への移行に伴うリスク(政策・法規制、市場変化、技術革新、評判等) |
| 物理的リスク | 気候変動そのものによる物理的な影響に関するリスク。急性リスク(サイクロン・洪水のような異常気象の深刻化・増加等)と慢性リスク(降雨や気象パターンの変化、平均気温の上昇、海面上昇等)にさらに分けられる。 |
また、4つの中核要素に基づいた情報開示が推奨されています。
| ガバナンス | 戦略 | リスク管理 | 指標と目標 |
|---|---|---|---|
| 責任者の特定と監督体制 | リスクの特定と経営計画への反映 | リスクの評価および管理プロセス | 目標の計画値と KPIの設定 |
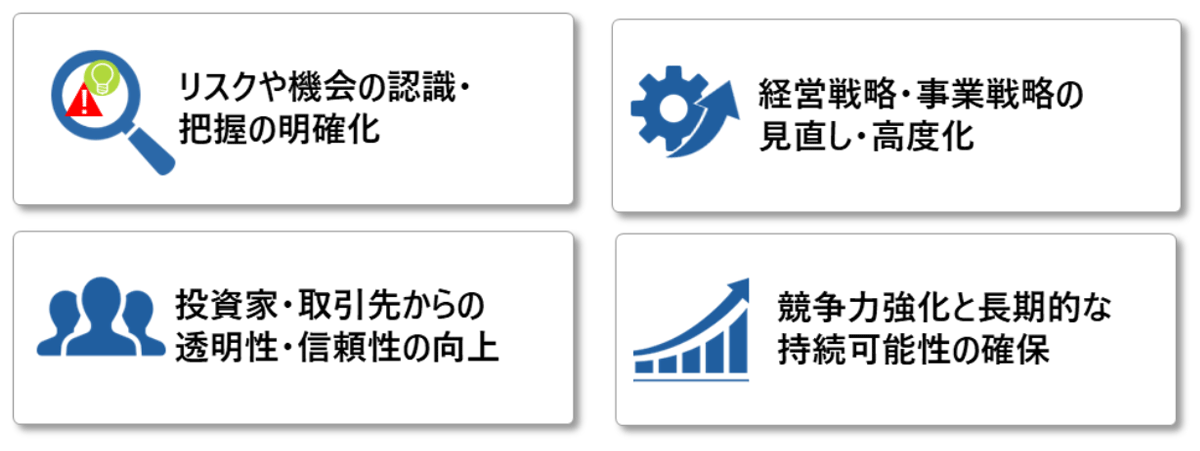
気候リスクに関する情報開示がもたらす効果
気候リスクに関する情報開示を行うことは、単なる「説明義務」ではなく、複数の戦略的効果を企業にもたらすと考えられます。
日本における情報開示の動き
日本では、東証プライム上場企業を対象に2022年からTCFD提言に基づく情報開示が実質的に義務化されています。
また、2027年3月期からは、SSBJ基準に基づく情報開示がプライム市場上場企業を対象に段階的に義務化されます。
一方で、気候リスクはサプライチェーンを通じて広がるため、上場・非上場、大企業・中小企業を問わずすべての企業が、直接的・間接的に気候リスクへの対応や説明を求められる立場にあります。